Il “Pasto Gratuito” che nessuno voleva mangiare
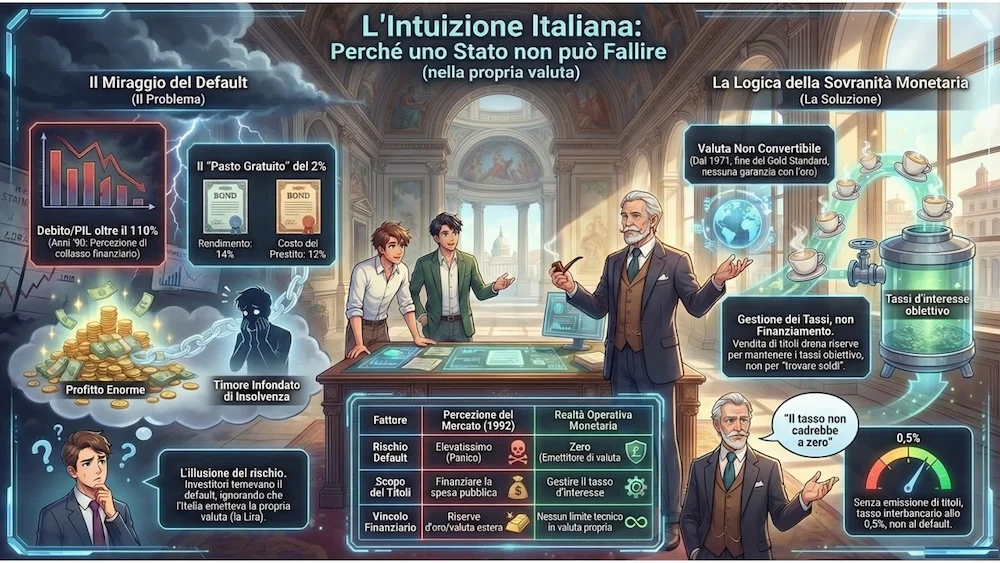
Nei primi anni ’90, l’Italia era l’epicentro di una tempesta finanziaria che sembrava destinata a concludersi con un naufragio. Il rapporto debito/PIL aveva sfondato la soglia del 110% e le voci più autorevoli dell’accademia internazionale, guidate dal celebre economista del MIT Rudi Dornbusch, scommettevano apertamente sul collasso del Bel Paese. La logica appariva ferrea: con tassi d’interesse sulla Lira stabilmente superiori al tasso di crescita nazionale, l’insolvenza era considerata una certezza matematica, non una remota possibilità.
In questo scenario apocalittico, i mercati offrivano un paradosso che avrebbe fatto sussultare qualunque operatore: i titoli di Stato italiani rendevano circa il 14%, mentre il costo per prendere a prestito la stessa Lira dalle banche si aggirava intorno al 12%. Era un “pasto gratuito” con un margine netto del 2%, una preda succulenta per qualsiasi ufficio obbligazionario. Eppure, la “nube del default” era così densa che quasi nessuno osava toccare quei titoli. Gli investitori fuggivano, paralizzati dal timore che lo Stato italiano semplicemente smettesse di pagare. Ma era davvero possibile che un Paese sovrano finisse i soldi nella propria valuta?
Oltre l’oro: Perché il 1971 ha riscritto le regole del fallimento sovrano
L’illusione della scarsità in un mondo di moneta fiat.
La paura collettiva che attanagliava i mercati poggiava su un’architettura mentale obsoleta, ferma a un’epoca ormai tramontata. Fino al 1971, il sistema monetario globale era ancorato allo standard aureo, un regime in cui le valute erano convertibili in oro. In quel contesto, uno Stato poteva effettivamente fallire: se le riserve auree si esaurivano, la capacità di onorare i debiti svaniva. Tuttavia, quella realtà è morta definitivamente quando il Presidente Nixon ha chiuso la finestra dell’oro, inaugurando l’era dei tassi di cambio fluttuanti e delle valute non convertibili.
Oggi, uno Stato che emette la propria valuta non ha alcun obbligo di convertirla in un bene fisico limitato. Il concetto di “finire i soldi” diventa, operativamente, un’impossibilità tecnica.
Se una persona si recasse al Dipartimento del Tesoro con un biglietto da 10 dollari chiedendo oro in cambio, il Dipartimento si rifiuterebbe di convertirlo, semplicemente perché per legge non gli è consentito farlo. Le darebbe due biglietti da 5 dollari o dieci da 1 dollaro, ma la persona dimentichi di poter ottenere oro in cambio!
Nonostante questo cambiamento epocale, gran parte del mondo finanziario continua a ragionare come se i forzieri di Fort Knox fossero ancora il cuore del sistema, ignorando che la sovranità monetaria ha cambiato radicalmente la natura del rischio di default.
Titoli di Stato: Non prestiti, ma termometri monetari
La rivelazione tecnica: Drenare riserve per gestire i tassi.
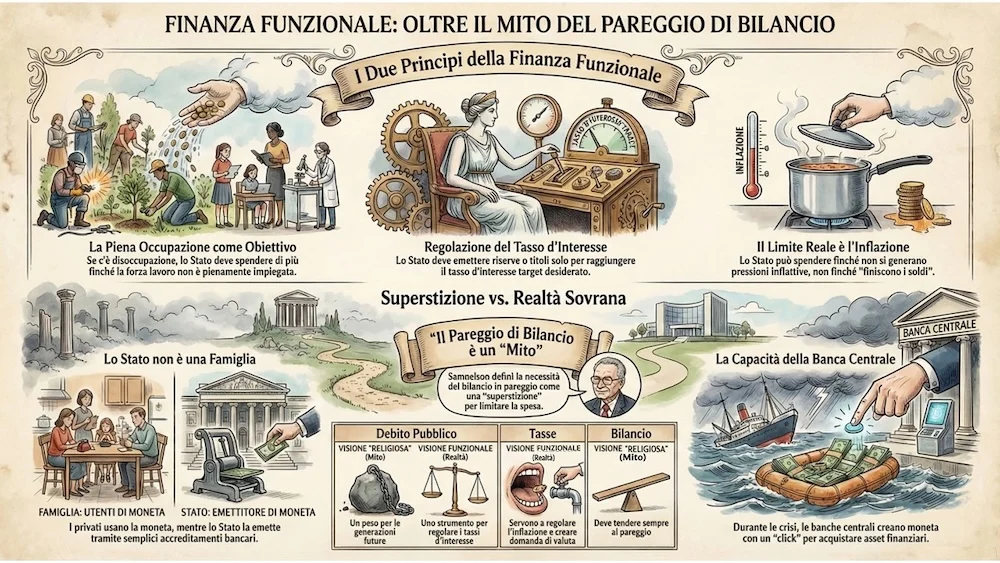
Per comprendere perché l’Italia non potesse fallire, bisognava guardare “sotto il cofano” delle operazioni della banca centrale. Grazie a un’analisi tecnica condotta con il ricercatore Tom Schulke, emerse una verità controintuitiva: a livello funzionale, un titolo del Tesoro non è altro che un conto presso la banca centrale che paga interessi. Non c’è differenza operativa tra le riserve detenute alla Federal Reserve (o alla Banca d’Italia) e i titoli emessi dal Tesoro; sono entrambe passività dello Stato.
La narrazione comune vuole che lo Stato venda titoli per “trovare i soldi” necessari a finanziare la spesa pubblica. La realtà operativa è l’esatto opposto: lo Stato spende per primo, immettendo riserve nel sistema bancario. Se queste riserve in eccesso non venissero “drenate”, il tasso d’interesse interbancario crollerebbe verso lo zero. Per evitare questo, lo Stato offre i titoli come alternativa alle riserve, permettendo di mantenere il tasso d’interesse al livello obiettivo (all’epoca il 12% in Italia). La vendita di titoli, dunque, non serve a finanziare la spesa, ma a gestire la politica monetaria.
Cappuccino e pipe ricurve: Il pomeriggio in cui il default svanì
L’incontro al Ministero e la verità di Luigi Spaventa.
Per validare questa intuizione, l’autore volò a Roma insieme a Maurice Samuels della Harvard Management. L’ingresso al Ministero del Tesoro era monumentale: porte alte venti piedi, ampie a sufficienza — scherzarono i due — da permettere a un soldato romano di entrare imbracciando una lancia. Ad accoglierli trovarono il Professor Luigi Spaventa. Seduto dietro una scrivania elegante, con un abito tre pezzi e una pipa ricurva tra le labbra, Spaventa incarnava l’estetica di John Maynard Keynes, rinforzata da un impeccabile accento britannico.
Prima di entrare nel tecnico, emerse un dettaglio quasi comico che spiegava i ritardi nei pagamenti che tanto spaventavano i mercati: non era insolvenza, ma burocrazia. Il Tesoro era in ritardo con i rimborsi fiscali agli stranieri semplicemente perché l’ufficio era composto da due sole persone, e una era in congedo per maternità.
Quando la conversazione si spostò sulla politica monetaria, la domanda fu cruciale: “L’Italia emette titoli per ottenere lire o per evitare che il tasso interbancario crolli a zero?”. Spaventa non esitò: “Il tasso cadrebbe solo allo 0,5%, non allo zero, perché paghiamo lo 0,5% sulle riserve”. Fu una rivelazione. L’Italia era operativamente più avanzata degli Stati Uniti (dove all’epoca la Fed non pagava interessi sulle riserve) e il suo Ministro comprendeva perfettamente che il tasso d’interesse era una variabile gestita, non un giudizio divino del mercato.
In quel momento, Spaventa scattò in piedi esclamando:
Sì! E il Fondo Monetario Internazionale ci sta facendo agire pro-ciclicamente!
Aveva capito: l’FMI stava imponendo austerità basandosi su un rischio di default inesistente. Quella che doveva essere una riunione di venti minuti si trasformò in un seminario di due ore. Il cappuccino iniziò a scorrere come acqua e la nube del default si dissolse tra le risate e il fumo della pipa.
Cento milioni di ragioni per scommettere sulla realtà
Dalla teoria al profitto: L’annuncio del Tesoro e il mercato.
Pochi giorni dopo quell’incontro, il Ministero delle Finanze italiano rilasciò una dichiarazione lapidaria: non sarebbe stata intrapresa alcuna misura straordinaria e tutti i pagamenti sarebbero stati onorati regolarmente. Era il segnale che il Governo aveva finalmente preso coscienza della propria posizione di forza operativa. Mentre il resto del mondo continuava a temere il collasso della Lira, chi aveva compreso la meccanica monetaria mantenne e incrementò le proprie posizioni.
Il risultato fu una vittoria storica della logica sulla paura. L’Italia non dichiarò default perché, semplicemente, non aveva alcun motivo finanziario per farlo. Nel giro di pochi anni, quella scommessa sulla realtà operativa fruttò oltre 100 milioni di dollari di profitti. Ma il guadagno economico fu quasi secondario rispetto alla lezione appresa: la comprensione di come funziona la moneta può letteralmente prevenire disastri causati dall’ignoranza politica.
Conclusione: Una lezione per il futuro
La vicenda della Lira degli anni ’90 ci ricorda che l’insolvenza per un Paese che emette la propria valuta non convertibile è un mito tecnico, non un limite finanziario. La “nube del default” che oggi oscura spesso il dibattito pubblico è, nella maggior parte dei casi, il residuo di un mondo pre-1971 che non esiste più.
Comprendere queste dinamiche non è solo un esercizio per investitori o accademici; è la chiave per liberare le decisioni politiche dalle catene di una paura infondata. Se il rischio di default è spesso un miraggio burocratico, quante delle “scelte dolorose” e delle politiche di austerità odierne sono basate su una minaccia che, operativamente, non ha ragione d’esistere?
FONTE: https://www.articolo3comma2.it/il-grande-bluff-del-default-come-unintuizione-da-100-milioni-di-dollari-ha-cambiato-la-storia-della-lira-di-warren-b-mosler/